一家成立近18年的村镇银行,即将退出法人序列。
11月2日,国家金融监督管理总局大连监管局发布批复,同意大连农村商业银行股份有限公司(下称“大连农商银行”)吸收合并瓦房店长兴村镇银行股份有限公司(下称“瓦房店长兴村镇银行”),并承接其清产核资后的资产、负债、业务及各项权利义务。同日,监管部门批复同意瓦房店长兴村镇银行解散。
此次吸收合并完成后,瓦房店长兴村镇银行将依法注销法人资格,相关业务由大连农商银行承接。值得关注的是,这不仅是辽宁一家村镇银行的退出,也意味着辽宁原农信系统内村镇银行整合进一步收尾。与此同时,全国村镇银行数量进一步降至962家。
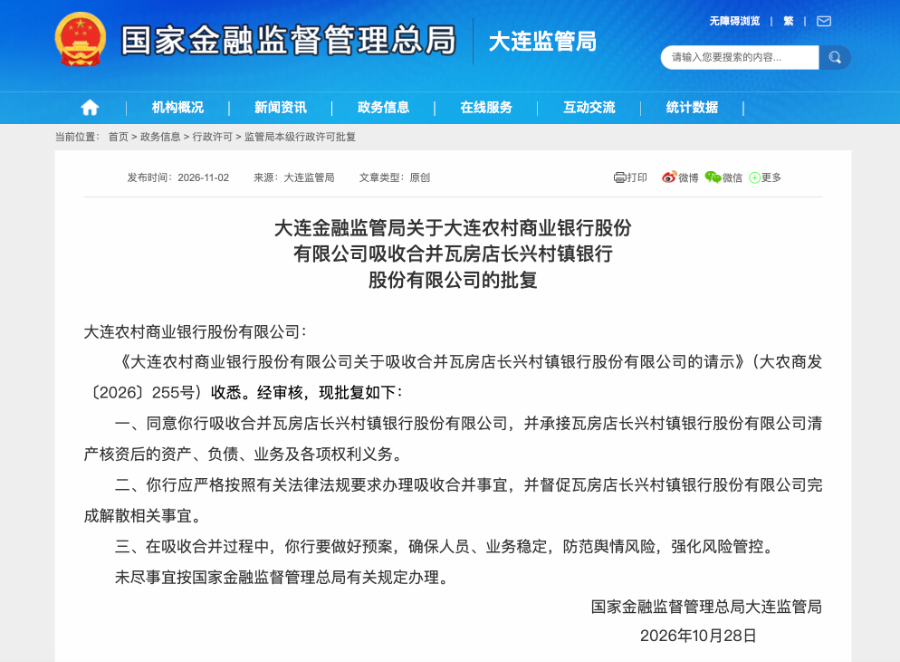
资料显示,瓦房店长兴村镇银行成立于2008年12月,注册地位于辽宁省瓦房店市。其最初由大连农商银行前身,大连甘井子农村合作银行牵头设立,大连农商银行持股40.07%,为第一大股东。2022年初,经监管部门批准,大连农商银行增资2000万元,瓦房店长兴村镇银行注册资本增至1.40亿元。
记者梳理发现,辽宁农信改革分两步推进:第一步,由沈阳农商银行与30家农信联社新设合并组建辽宁农商银行;第二步,由辽宁农商银行吸收合并25家农商银行,以及相关农商银行发起设立11家村镇银行。
2024年6月,辽宁金融监管部门批复同意辽宁农商银行吸收合并36家农村中小银行机构。2025年,辽宁农商银行又进一步推进对东港、凤城等农商银行体系内村镇银行的整合。
此次瓦房店长兴村镇银行由主发起行大连农商银行吸收合并,是辽宁农村中小银行机构改革进程中的又一整合动作。与此前省内多家农商银行由辽宁农商银行统一吸收合并的路径不同,此次由独立市级法人银行大连农商银行承接。
据官网介绍,大连农商银行注册资本49.5亿元,拥有营业网点336个,从业人员4000余人,是大连地区机构网点较多的银行。
对于客户而言,账户、存单、贷款合同以及后续业务办理如何衔接,是此次吸收合并落地的重要环节。
大连农商银行11月2日发布的公告显示,原瓦房店长兴村镇银行个人客户的账户、存单、存折等继续有效,客户可携带有效身份证件及原有存折、存单,前往大连农商银行任一网点免费办理介质更换。单位客户则需到原开户行对应承接网点办理相关业务,涉及协议业务的需要重新签约。
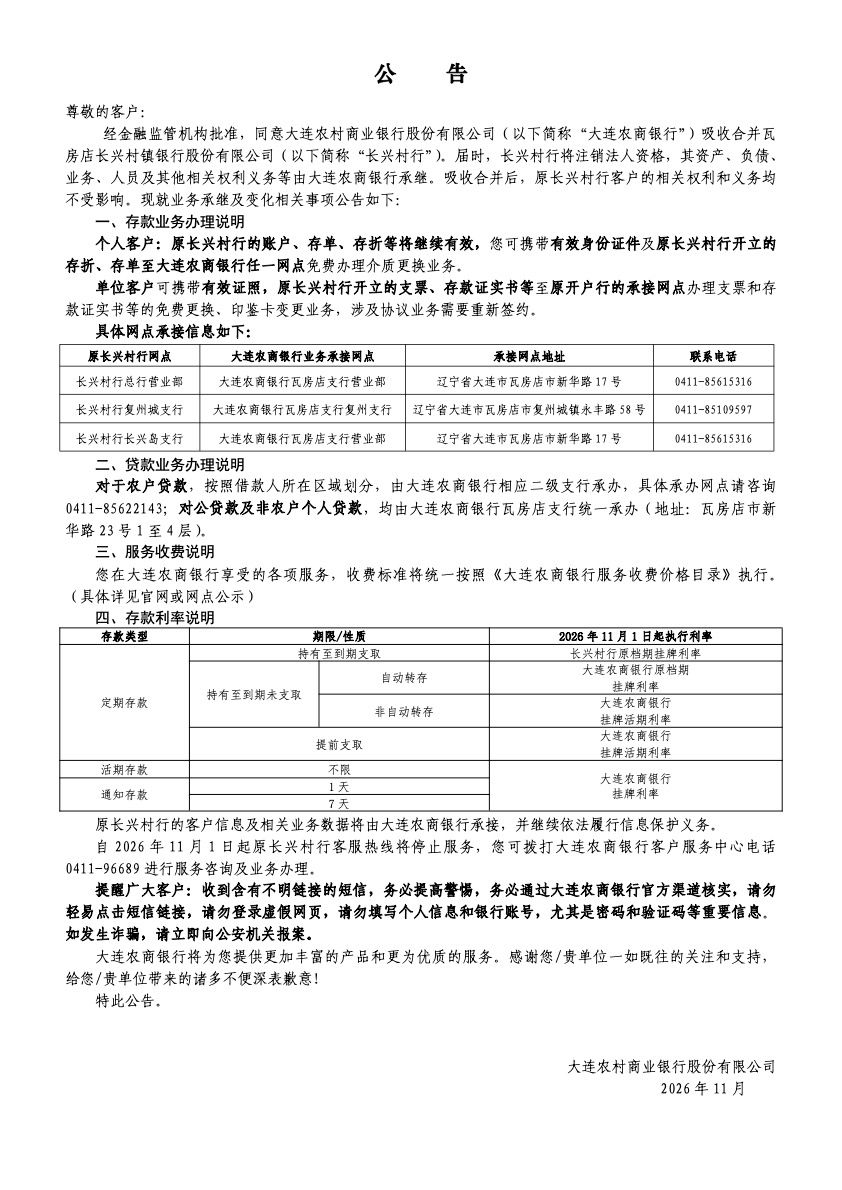
存款业务方面,原长兴村行的账户、存单、存折等将继续有效,客户可携带有效身份证件及原长兴村行开立的存折、存单至大连农商银行任一网点免费办理介质更换业务。单位客户可携带有效证照,原长兴村行开立的支票、存款证实书等至原开户行的承接网点办理支票和存款证实书等的免费更换、印鉴卡变更业务,涉及协议业务需要重新签约。
贷款业务方面,农户贷款按照借款人所在区域划分,由大连农商银行相应二级支行承办;对公贷款及非农户个人贷款,则由大连农商银行瓦房店支行统一承办。
监管批复同时要求大连农商银行做好吸收合并预案,确保人员、业务稳定,防范舆情风险并强化风险管控。
瓦房店长兴村镇银行的退出,也是全国村镇银行加速整合的一个缩影。
据国家金融监督管理总局金融许可证信息,截至2026年11月3日,今年以来已有202家村镇银行获批退出,全国村镇银行机构总数降至962家,年内跌破千家。相比2021年末1651家的历史峰值已减少约四成。
从退出路径看,主发起行吸收合并、改建为分支机构等方式较为常见。通过整合,村镇银行原有资产、负债和业务纳入主发起行管理,有助于减少独立法人运营带来的管理成本,优化农村中小银行的组织架构。
不过,法人数量减少并不意味着县域金融服务需求同步减少。村镇银行长期扎根县域和乡镇,在农户、小微企业等客群中具有一定的本地化服务优势。整合之后,主发起行能否延续原有服务半径、做好基层网点和客户维护,将直接影响改革效果。