2026年,公募基金行业在“固收增强”赛道上出现新变化。一方面,个人养老金可投产品范围持续扩容,固收增强类产品被纳入个人养老金投资名录;另一方面,部分公募、银行与互联网渠道开始探索“白盒化”模式,推动固收增强产品从策略模糊走向风格清晰、敞口可追溯。
当固收增强类产品日益丰富,投资者不再满足于笼统的“稳健增值”,而是希望看清“增强”背后的资产逻辑。在监管持续推动信息披露透明化、规范业绩比较基准等背景下,中银基金固收增强团队凭借多年累积的经验和能力,从“风险回撤分层”与“策略工具化”双轮出发,交出了一份颇具样本意义的答卷。
行业新风向——透明化趋势下的“白盒”探索
进入2026年,固收增强产品走向“白盒化”发展成为了行业热议的话题。在部分公募、银行与互联网渠道共同推动下,行业有望从策略模糊的“黑盒”走向风格清晰、敞口可追溯的“白盒”。
所谓“白盒化”,简单说就是把“增强”部分的资产类别、策略方向等尽可能讲清楚、标明白,让投资者在买入前就能知道产品“加的是什么、加了多少、风险在哪里”。
这一变化的背后,既有投资者对收益与风险可解释性的需求升级,也有监管导向的持续推动。对身处其中的基金公司而言,这种透明化趋势已经在日常的产品管理中有所体现。中银基金固收投资部副总经理陈玮表示,公募基金的比较优势在于透明性——只有更公开透明,投资者教育才更可行,客户面对净值波动时才有可能拿得住、不恐慌。
面对行业的最新发展和变化,中银基金对于固收增强产品线也在不断迭代。为了跟上行业发展的脚步,团队构建了一套“以最大回撤目标为约束、以策略透明化为导向”的固收增强产品矩阵,试图在白盒化探索中,为不同风险偏好的投资者提供更清晰的资产配置工具。
风险分层与策略增强的“双维矩阵”
如果说“白盒化”解决的是“让投资者看得懂”的问题,那么丰富清晰的产品矩阵面向的则是“让不同风险偏好的投资者找到合适产品”。
产品布局上,中银基金以搭建完整、差异化的产品矩阵为核心目标,形成了“梯度风控、多元策略、分层衔接”的产品体系。其中围绕风险回撤与细分策略两个路径,中银基金还对固收增强产品线进行了精细化细分:一方面以最大回撤目标为约束,划分梯度化风险等级体系;另一方面围绕科技、周期、量化等方向探索差异化策略,力求让产品定位更加清晰、可辨。
1、从稳健底仓到弹性增强的布局
从风险收益特征角度,中银基金固收增强产品线的核心策略,是以产品风险等级划分产品梯队。
团队设定不同档位的最大回撤控制目标,以低波、中波、高波等为划分,并对应不同的权益中枢与有效仓位上限;在基础风险等级之上,还进一步增设了回撤控制进取目标,力争实现更优质的回撤控制效果。这种分层并非静态标签,而是贯穿投研、风控的系统工程。
经过多年的不断积累,目前中银基金已经逐渐积累了较为完善的固收增强产品矩阵,涵盖了中银国有企业债、中银稳健添利、中银淳利三个月持有、中银招利、中银通利、中银产业债等多只代表产品。
以中银国有企业债为例,该产品主要投资于国有企业债券,对债券的投资比例不低于基金资产的80%,其中对国有企业债的投资比例不低于非现金基金资产的80%,同时可投资可转债。产品在严格控制信用风险和追求本金安全的基础上,力争实现基金资产的长期稳健增值。
自2015年9月成立以来,中银国有企业债至今运作已超过10年。截至2026年9月末,中银国有企业债A累计净值增长率60.69%,同期业绩比较基准收益率12.63%;近3年收益率15.70%,同期业绩比较基准收益率5.49%;近5年收益率23.67%,同期业绩比较基准收益率7.98%。银河证券显示,中银国有企业债A近3年、近5年同类排名均在前10%,并获得银河证券3年、5年★★★★★评级。(数据说明:近3年同类排名15/237、近5年同类排名11/193,同类为银河证券3.2.1债券基金-普通债券型基金-普通债券型基金(可投转债)(A类),数据来源基金定期报告、银河证券,截至2026.9.30)
2、科技、周期与量化等增强路径的探索
在白盒模式趋势下,固收增强团队也将增强部分的策略进一步工具化,围绕科技、周期、量化等方向探索差异化路径。为了积极响应这一趋势与变化,2026年以来中银基金已经陆续发行了相关产品来完善整个产品矩阵,包括中银稳进鼎利、中银稳进睿利、中银稳进增益,以覆盖投资者的策略差异化需求。
对于这类细分策略的探索,离不整个团队整体的协同努力。在研究层面,对于纯债、信用债、可转债、权益类等各类资产,均有研究团队的长期建设作为支撑;在产品风格方面,基于对产品风险收益特性的理解、策略的运作逻辑等,均会有充分的沟通和磨合。
今年新发行的中银稳进增益债券基金,投资于债券资产的比例不低于基金资产的80%,同时投资于权益类资产、可转换债券与可交换债券的比例合计为基金资产的5%-20%。特别是在股票投资方面,产品主要通过运用不断迭代的量化模型预测股票超额回报,在力争有效控制组合风险的基础上构建和优化投资组合,力争实现超越业绩比较基准的投资回报。
行业潮起,行稳致远
白盒模式的兴起,是资管行业在近年发展背景下的一个缩影。行业规模的不断增长、新兴产品的不断涌现,是公募基金行业回应高质量发展的答案。
正如陈玮所言:“我们追求的是在可承受的波动范围之内的更好收益。”在低利率与高波动并存的市场环境中,这种以透明换信任、以分层换适配的思路,或许正是行稳致远的关键。
风险提示:基金有风险,投资需谨慎。基金管理人依照恪尽职守、诚实信用、谨慎勤勉的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益,在少数极端市场情况下,基金投资存在损失全部本金的风险。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。投资者投资该基金前,需充分了解本基金的产品特性及投资风险,并承担基金投资可能出现的亏损。请投资者在进行投资决策前,仔细阅读《基金合同》、《招募说明书》、《基金产品资料概要》等法律文件,了解基金的具体情况,根据自身投资目的、投资期限、投资经验、资产状况等判断基金是否和投资者的风险承受能力相匹配,并按照销售机构的要求完成风险承受能力与产品风险之间的匹配检验。文中所表达的观点不构成投资建议或任何其他忠告,并可能随情况的变化而发生改变。
中银国有企业债的风险等级为R2-中低风险,适合经客户风险承受等级测评后结果为C2型及以上的投资者。在代销机构认、申购时,应以代销机构的风险评级规则为准。本基金为债券型基金,本基金的预期收益和预期风险高于货币市场基金,低于混合型基金和股票型基金。
中银稳健添利风险等级为R2-中低风险,适合经客户风险承受等级测评后结果为C2型及以上的投资者。在代销机构认、申购时,应以代销机构的风险评级规则为准。本基金为债券型基金,本基金的预期收益和预期风险高于货币市场基金,低于混合型基金和股票型基金。
中银淳利三个月持有的风险等级为R2-中低风险,适合经客户风险承受等级测评后结果为C2型及以上的投资者。在代销机构认、申购时,应以代销机构的风险评级规则为准。本基金最短持有期为【三个月】,在最短持有期内,您将面临流动性约束。本基金属于债券型证券投资基金,其预期风险和收益水平低于股票型基金、混合型基金,高于货币市场基金。本基金若投资港股通标的股票,将面临需承担汇率风险、境外市场风险以及港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。
中银通利的风险等级为R2-中低风险,适合经客户风险承受等级测评后结果为C2型及以上的投资者。在代销机构认、申购时,应以代销机构的风险评级规则为准。本基金属于债券型证券投资基金,其预期风险和收益水平低于股票型基金、混合型基金,高于货币市场基金。本基金将投资港股通标的股票,将面临需承担汇率风险、境外市场风险以及港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。
中银产业债的风险等级为R2-中低风险,适合经客户风险承受等级测评后结果为C2型及以上的投资者。在代销机构认、申购时,应以代销机构的风险评级规则为准。本基金为债券型基金,本基金的预期收益和预期风险高于货币市场基金,低于混合型基金和股票型基金。
中银招利风险等级为R2-中低风险,适合经客户风险承受等级测评后结果为C2型及以上的投资者。在代销机构认、申购时,应以代销机构的风险评级规则为准。本基金为债券型基金,本基金的预期收益和预期风险高于货币市场基金,低于混合型基金和股票型基金。
中银稳进鼎利的风险等级为R2-中低风险,适合经客户风险承受等级测评后结果为C2型及以上的投资者。在代销机构认、申购时,应以代销机构的风险评级规则为准。本基金属于债券型证券投资基金,其预期风险和收益水平低于股票型基金、混合型基金,高于货币市场基金。本基金若投资港股通标的股票,将面临需承担汇率风险、境外市场风险以及港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。
中银稳进睿利的风险等级为R2-中低风险,适合经客户风险承受等级测评后结果为C2型及以上的投资者。在代销机构认、申购时,应以代销机构的风险评级规则为准。本基金属于债券型证券投资基金,其预期风险和收益水平低于股票型基金、混合型基金,高于货币市场基金。本基金若投资港股通标的股票,将面临需承担汇率风险、境外市场风险以及港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。
中银稳进增益的风险等级为R2-中低风险,适合经客户风险承受等级测评后结果为C2型及以上的投资者。在代销机构认、申购时,应以代销机构的风险评级规则为准。本基金属于债券型证券投资基金,其预期风险和收益水平低于股票型基金、混合型基金,高于货币市场基金。本基金若将投资港股通标的股票,将面临需承担汇率风险、境外市场风险以及港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。
业绩说明:
中银国有企业债A于2015年9月29日成立,基金经理陈玮、王悦宁自2026年9月16日起管理,近五年净值增长率/同期业绩基准收益率分别为:2021年度6.34%/2.10%,2022年度1.19%/0.51%,2023年度3.75%/2.06%,2024年度7.04%/4.98%,2025年度5.09%/-1.59%,2026年上半年2.29%/0.91%,2026年三季度0.23%/0.36%。
中银国有企业债C于2018年8月20日成立,基金经理陈玮、王悦宁自2026年9月16日起管理,近五年净值增长率/同期业绩基准收益率分别为:2021年度6.07%/2.10%,2022年度0.82%/0.51%,2023年度3.44%/2.06%,2024年度6.71%/4.98%,2025年度4.77%/-1.59%,2026年上半年2.14%/0.91%,2026年三季度0.15%/0.36%。
陈玮在管同类产品中银恒优,王悦宁无在管同类产品,同类指“债券基金-普通债券型基金-普通债券型基金(可投转债)”,银河证券。
中银恒优12个月A成立于2020年4月29日,基金经理陈玮自2021年2月25日起管理,基金经理武苇杭自2023年12月11日起管理,近五年净值增长率/同期业绩基准收益率分别为:2021年度1.91%/2.01%、2022年度 2.84%/ 0.50%、2023年度4.12%/1.98%、2024年度5.98%/4.74%、2025年度3.26%/-1.49%、2026上半年1.59%/0.87%,2026年三季度-0.06%/0.36%。
中银恒优12个月C成立于2020年4月29日,基金经理陈玮自2021年2月25日起管理,基金经理武苇杭自2023年12月11日起管理,近五年净值增长率/同期业绩基准收益率分别为:2021年度 1.60%/2.01%、2022年度 2.53%/0.50%、2023年度 3.81%/1.98%、2024年度5.66%/4.74%、2025年度2.97%/-1.49%、2026上半年1.43%/0.87%,2026年三季度-0.14%/0.36%。
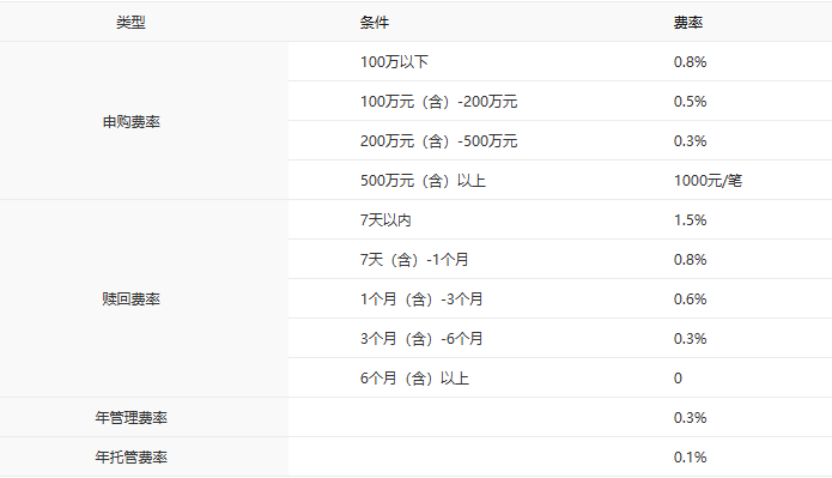
中银国有企业债A费率:
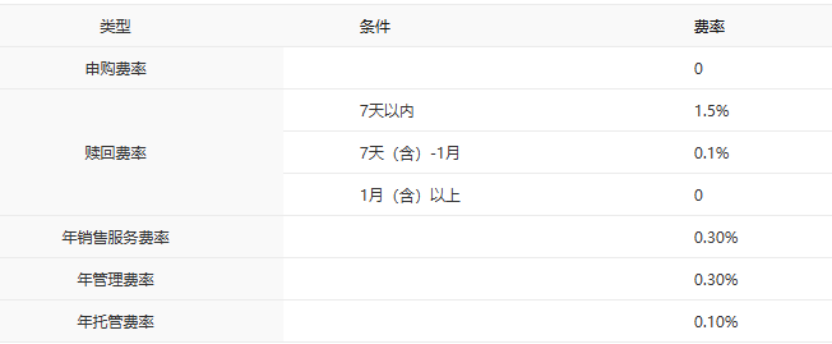
中银国有企业债C费率:
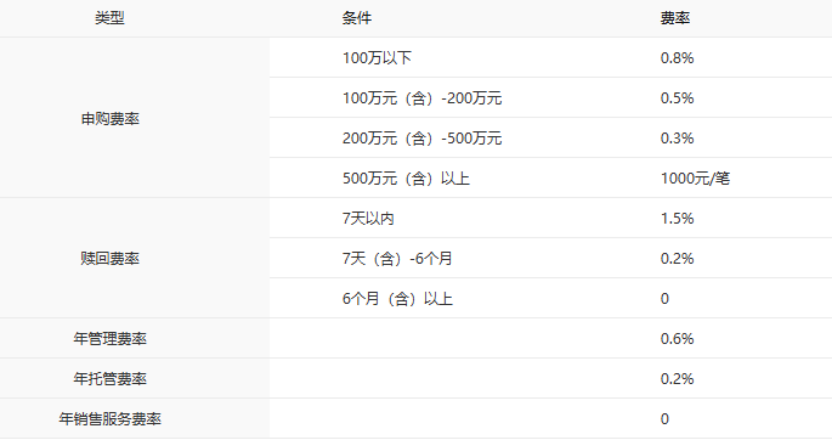
中银稳健添利A费率:
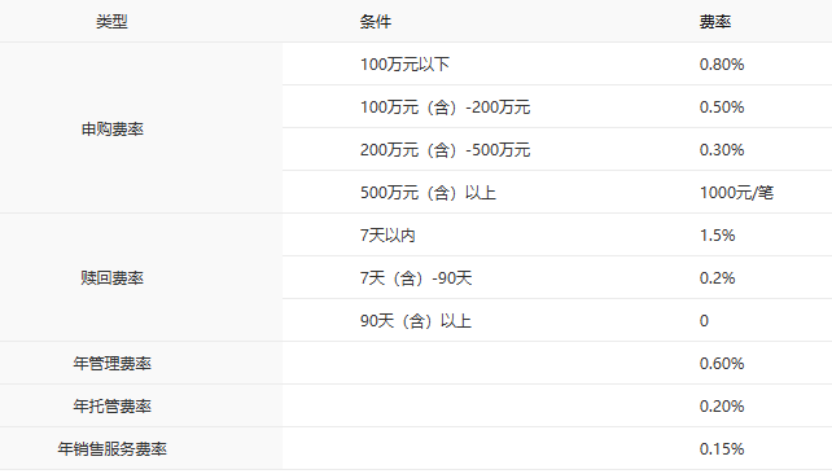
中银稳健添利C费率:
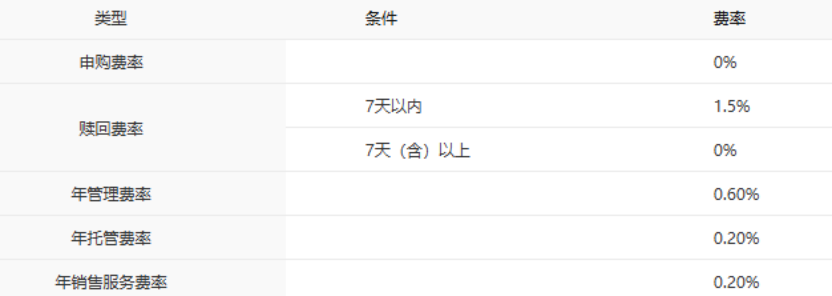
中银稳健添利E费率:
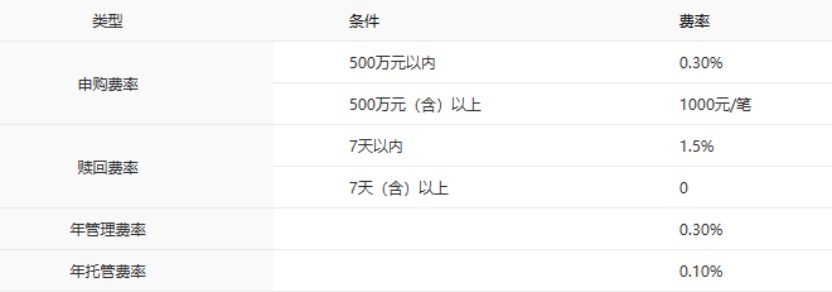
中银稳健添利Y费率:
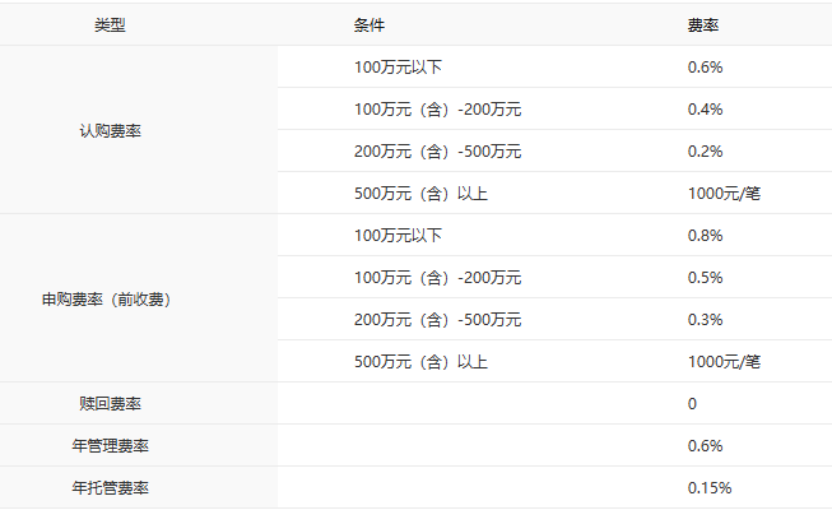
中银淳利三个月持有A费率:
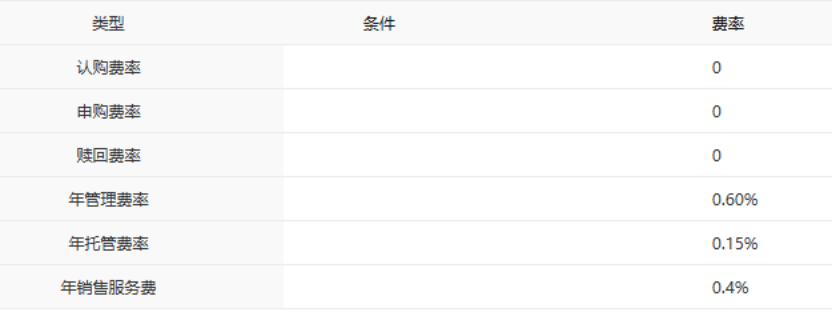
中银淳利三个月持有C费率:
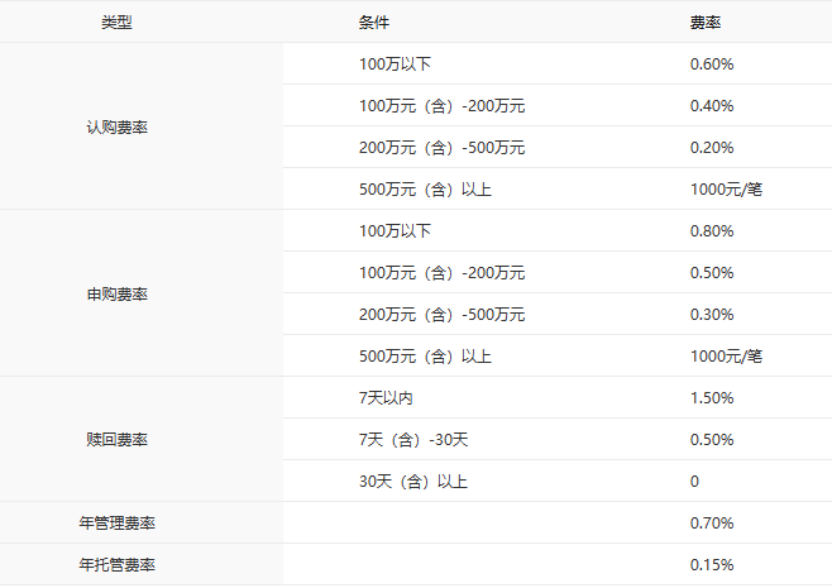
中银通利A费率:
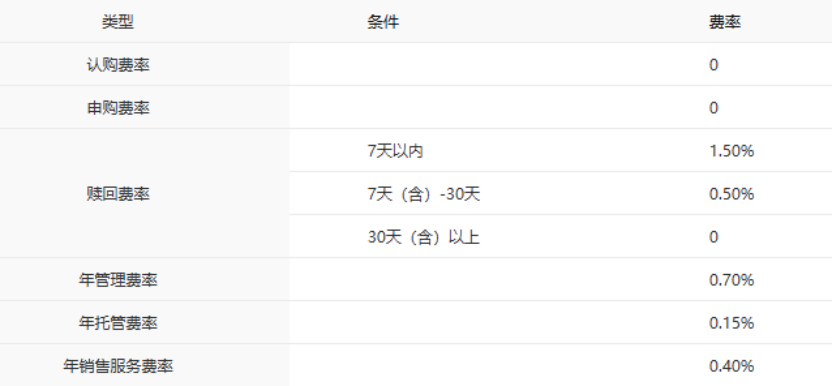
中银通利C费率:
中银产业债A费率:
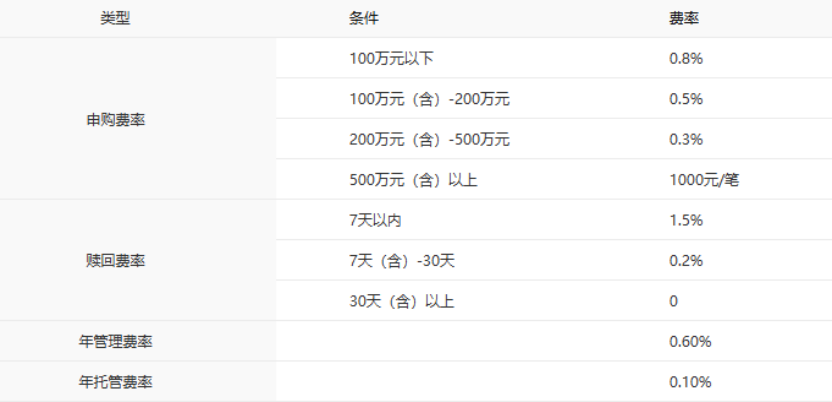
中银产业债C费率:
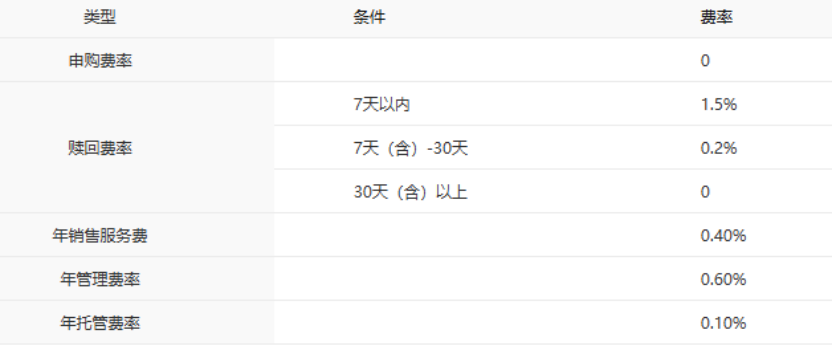
中银招利A费率:
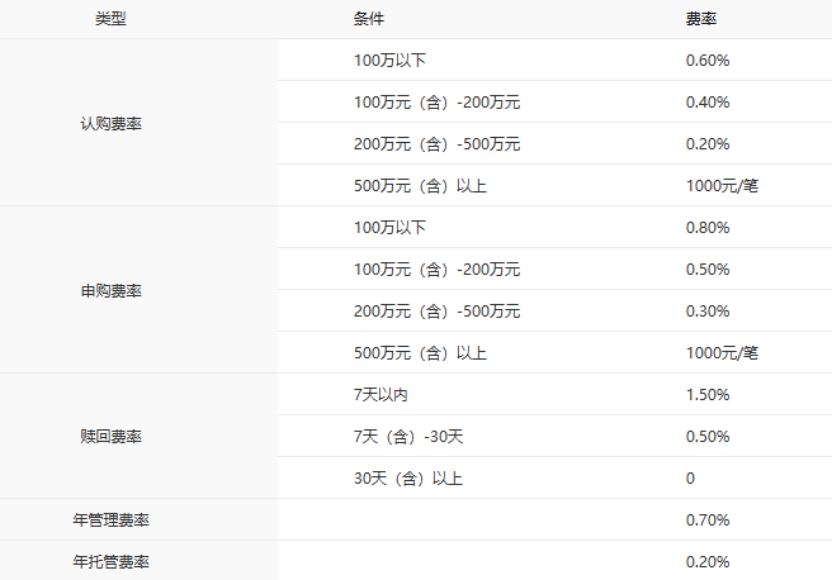
中银招利C费率:
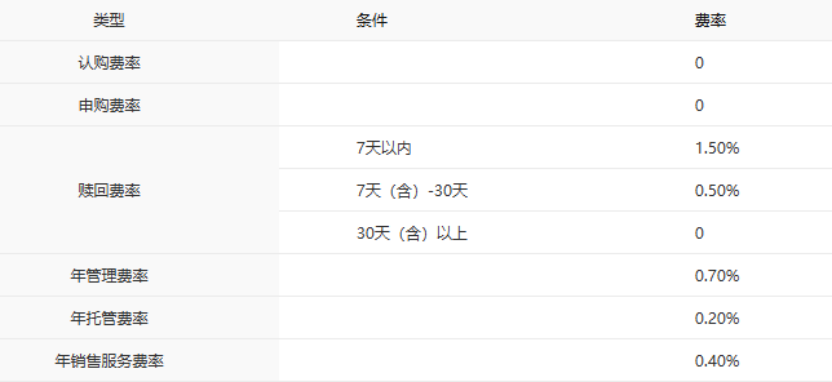
中银稳进鼎利A费率:
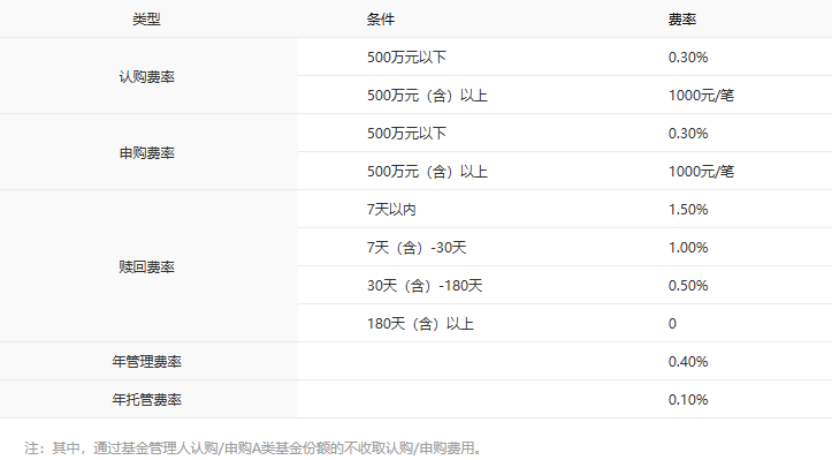
中银稳进鼎利C费率:
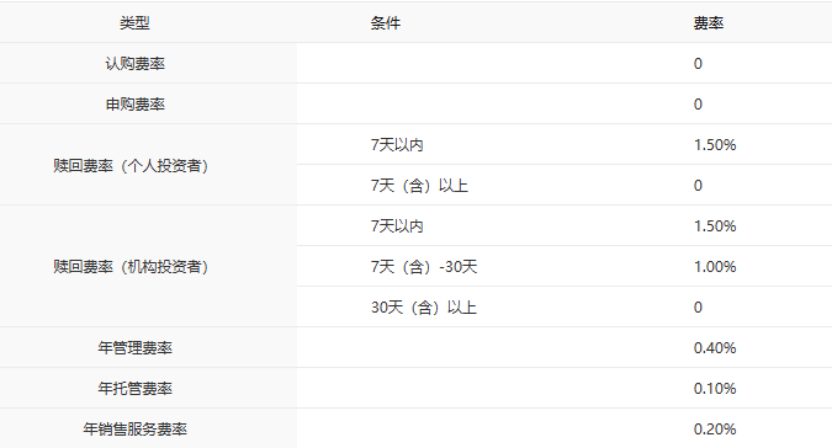
中银稳进睿利A费率:
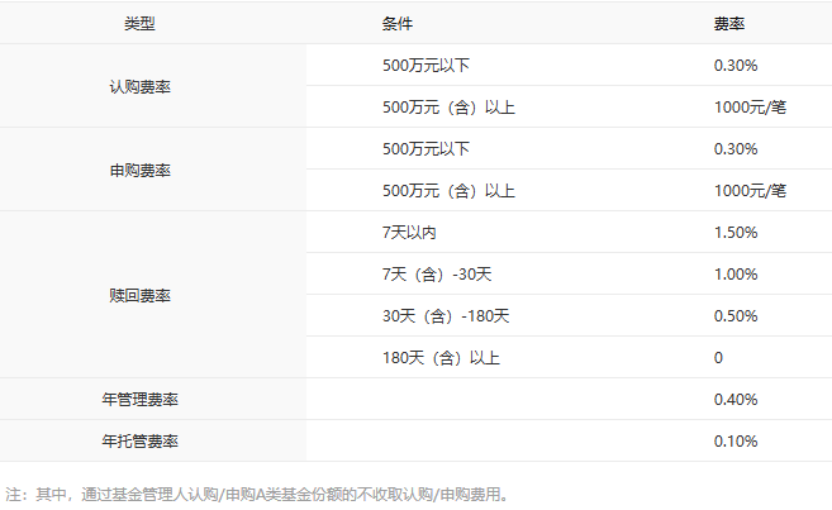
中银稳进睿利C费率:
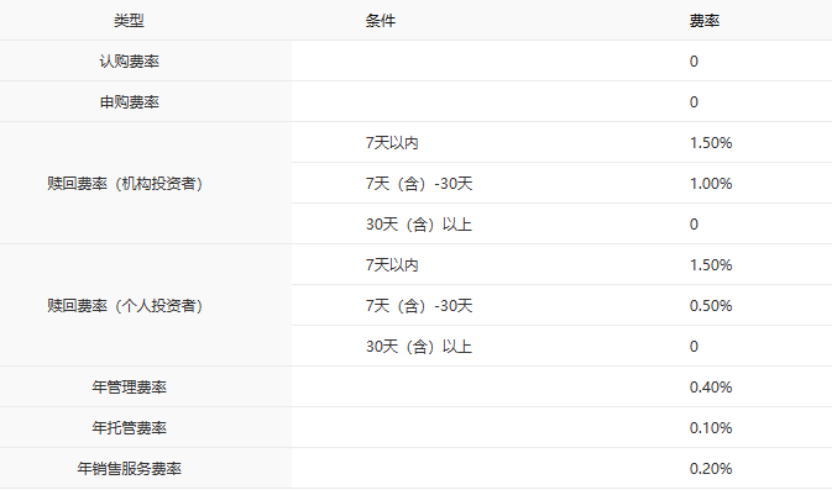
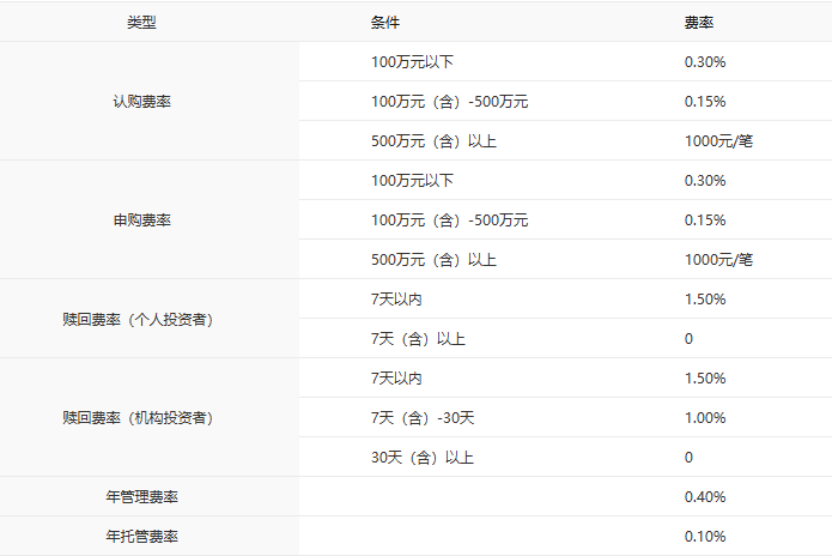
中银稳进增益A费率:
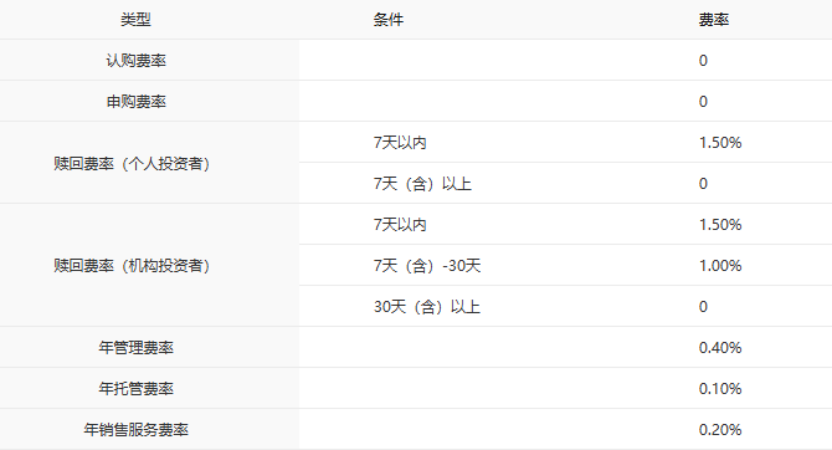
中银稳进增益C费率:
本文系企业供稿|理财有风险 投资需谨慎